Un virement part sur votre compte professionnel, le libellé bancaire ne vous dit rien, et impossible de remettre la main sur la facture. Cette situation, courante en TPE-PME, bloque le rapprochement bancaire et fragilise la comptabilité. La solution tient à une méthode simple : croiser quatre indices présents sur chaque ligne bancaire — montant, date, bénéficiaire, libellé — pour remonter jusqu’au justificatif. Un paiement ne remplace jamais une facture ; il sert seulement de point de départ pour la retrouver.
Réponse directe : Pour retrouver une facture fournisseur à partir d’un paiement bancaire, relevez le montant exact, la date, le bénéficiaire et le libellé de la ligne, puis recherchez ces indices croisés dans votre logiciel comptable, vos boîtes mail et vos documents papier. Si rien ne correspond, contactez le fournisseur pour obtenir un duplicata.
- Pourquoi une ligne bancaire ne suffit pas à identifier une facture ?
- Retrouver une facture fournisseur manuellement : la méthode pas à pas
- Quelles obligations de conservation des pièces justificatives ?
- Automatiser le rapprochement bancaire et la collecte des factures
- Bonnes pratiques pour ne plus perdre une facture fournisseur
Pourquoi une ligne de paiement bancaire ne suffit pas à identifier une facture fournisseur ?
Un relevé bancaire montre un flux financier, pas sa raison d’être. Lorsque vous consultez une ligne telle que « VIR SEPA SOSYXHNN 1 249,60 », vous savez qu’une somme est partie, mais rien n’indique de façon fiable à quelle prestation ou à quel bien elle correspond. Cette asymétrie entre le paiement et son justificatif est à l’origine de la plupart des pertes de temps en comptabilité fournisseur.
Les libellés bancaires sont souvent tronqués par les systèmes interbancaires, utilisent des codes internes du prestataire, ou mentionnent une raison sociale différente du nom commercial que vous connaissez. Un prélèvement SEPA peut ainsi afficher le nom d’un donneur d’ordre technique sans aucun rapport apparent avec votre fournisseur habituel. Les factures, de leur côté, arrivent par e-mail, en pièce jointe, parfois en version papier, et finissent dispersées entre plusieurs boîtes et plusieurs classeurs.
Au-delà du confort de recherche, la pièce justificative reste une obligation. Selon la doctrine fiscale publiée par la Direction générale des Finances publiques, la comptabilité des entreprises doit être appuyée de pièces justificatives permettant à l’administration de contrôler la réalité des frais et charges déduits. Un paiement bancaire isolé ne remplit pas ce rôle : il atteste d’un flux, pas de la nature de la dépense ni de son éligibilité fiscale. Pour centraliser factures et paiements dans un même espace, certaines entreprises s’appuient sur un outil dédié comme app.ipaidthat.io, qui regroupe la collecte des justificatifs et le suivi des règlements.
Un relevé n’est pas une pièce justificative : en cas de contrôle, l’absence de facture associée à un paiement peut conduire à la réintégration de la charge dans le bénéfice imposable.
Retrouver une facture fournisseur manuellement : la méthode pas à pas
Avant de lancer la recherche, prenez trente secondes pour extraire tous les indices disponibles sur la ligne bancaire concernée. Ces quatre informations constituent votre grille d’identification et vont guider les requêtes successives dans vos différents outils.
Les quatre indices d’une ligne bancaire
- Le montant exact, TTC, avec les centimes
- La date de paiement, en gardant une marge de plusieurs semaines en amont
- Le bénéficiaire, nom affiché même tronqué ou codifié
- Le libellé ou référence transmis dans l’opération
- Relevez les quatre indices
Notez-les côte à côte sur un carnet ou dans un tableur. C’est votre repère pour toutes les étapes suivantes.
- Interrogez le logiciel comptable par montant
Lancez une recherche sur le montant TTC exact dans les comptes fournisseurs non lettrés. Si une seule facture correspond, le rapprochement est immédiat.
- Croisez avec le compte fournisseur
Si le bénéficiaire est identifiable, consultez son compte 401 et vérifiez les factures ouvertes dont l’échéance précède la date de paiement.
- Cherchez dans les boîtes mail
Interrogez vos mails sur le montant, le nom du bénéficiaire ou un mot-clé du libellé, dans une fenêtre de trois mois autour de la date de paiement.
- Vérifiez les documents papier et portails fournisseurs
Si rien ne ressort, consultez les classeurs physiques et les espaces client des fournisseurs récurrents (abonnements, télécoms, énergie).
Gardez à l’esprit l’écart naturel entre la date de la facture et la date du paiement. Un délai de règlement de 30 ou 45 jours est courant, voire plus pour les grands comptes. Une facture datée du 5 mars peut parfaitement correspondre à un virement du 20 avril. Élargissez la fenêtre de recherche en conséquence pour éviter d’écarter trop vite un candidat valable.
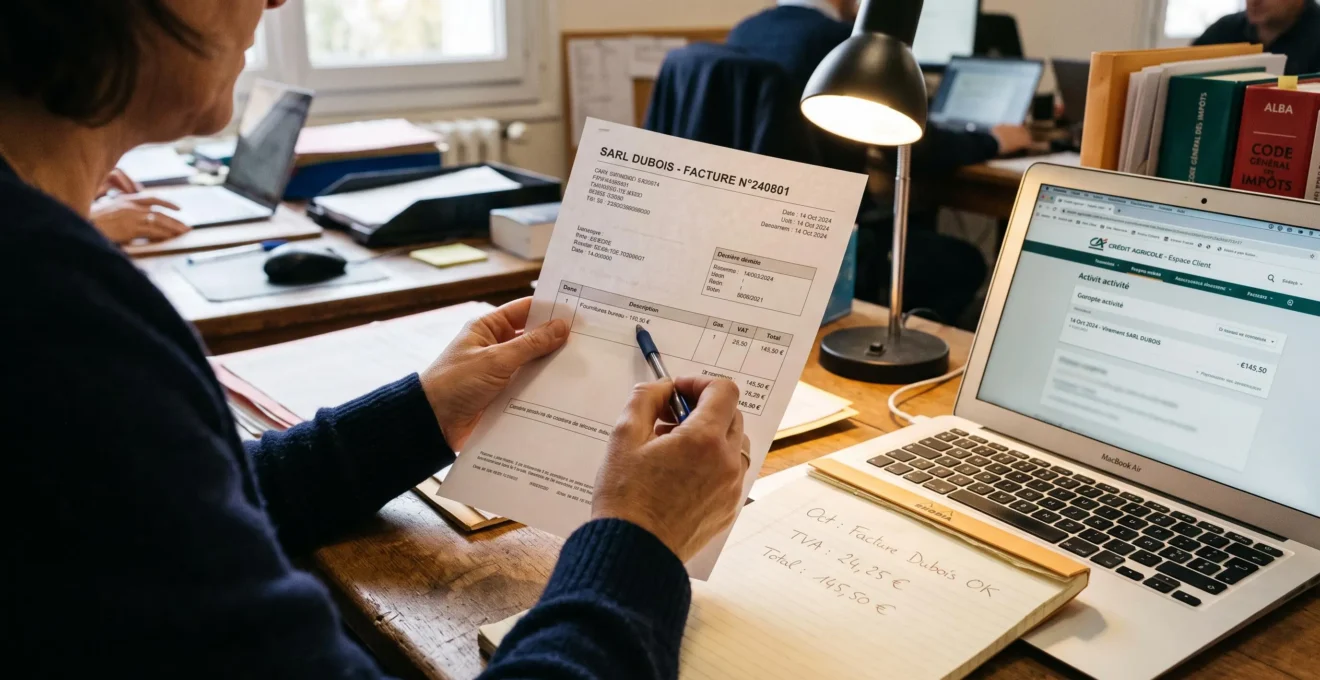
Prenons un cas typique : un prélèvement de 1 249,60 € TTC apparaît sur votre compte, libellé « PRLV FOURN-XY ». La recherche par montant dans le logiciel comptable fait remonter trois factures ouvertes. En appliquant le taux de TVA à 20 %, on retrouve un HT de 1 041,33 €, cohérent avec une facture d’un prestataire informatique du mois précédent. La correspondance se fait en moins d’une minute. Sans logiciel, la même ligne aurait exigé une recherche mail croisée, souvent plus longue.
Si plusieurs factures affichent le même montant, affinez par taux de TVA, par numéro de facture mentionné dans le libellé, ou en remontant la relation commerciale (bon de commande, échange e-mail de validation). Cette méthode manuelle reste fiable tant que le volume de paiements reste limité ; au-delà, elle devient chronophage et crée un risque d’oubli.
Quelles obligations de conservation des pièces justificatives comptables ?
La question du délai de conservation n’est pas secondaire : elle justifie le fait de ne jamais abandonner la recherche d’une facture manquante. En France, les règles sont claires et s’imposent à toutes les entreprises, quelle que soit leur taille.
D’après le détail des durées légales publié par Cerfrance Maine-et-Loire, les documents comptables et les pièces justificatives doivent être conservés pendant 10 ans à compter de la clôture de l’exercice, en application de l’article L123-22 du Code de commerce. Cette obligation couvre notamment les factures d’achat, les bons de commande et les bons de livraison. D’autres durées plus courtes s’appliquent à des catégories spécifiques, par exemple 6 ans pour certains documents fiscaux.
10ans
Durée légale de conservation des pièces justificatives comptables en France, à compter de la clôture de l’exercice (Code de commerce, article L123-22).
La conservation peut être réalisée sous forme dématérialisée, à condition de respecter des exigences de fiabilité, de lisibilité et d’intégrité du fichier. L’arrivée progressive de la facturation électronique obligatoire renforce ce cadre : les entreprises devront disposer d’un dispositif d’archivage à valeur probante pour les factures émises et reçues dans le circuit électronique officiel.
Concrètement, une pièce manquante lors d’un contrôle fiscal expose à deux risques : la remise en cause de la déductibilité de la charge concernée et la remise en cause de la TVA déduite. L’enjeu financier dépasse largement le temps passé à rechercher une facture isolée.
Automatiser le rapprochement bancaire et la collecte des factures
Lorsque le volume de paiements fournisseurs devient significatif, la recherche manuelle atteint ses limites. L’automatisation vise un objectif simple : chaque ligne bancaire est automatiquement associée à sa facture, et chaque facture reçue est capturée dès son arrivée.
Deux briques fonctionnent ensemble. La première collecte les factures à la source : récupération automatique dans les boîtes mail, connexion aux portails clients des fournisseurs récurrents, lecture OCR des pièces papier scannées. La seconde réalise le rapprochement entre les lignes du relevé bancaire et les factures collectées, en s’appuyant sur le montant, la date, le bénéficiaire et parfois une référence.
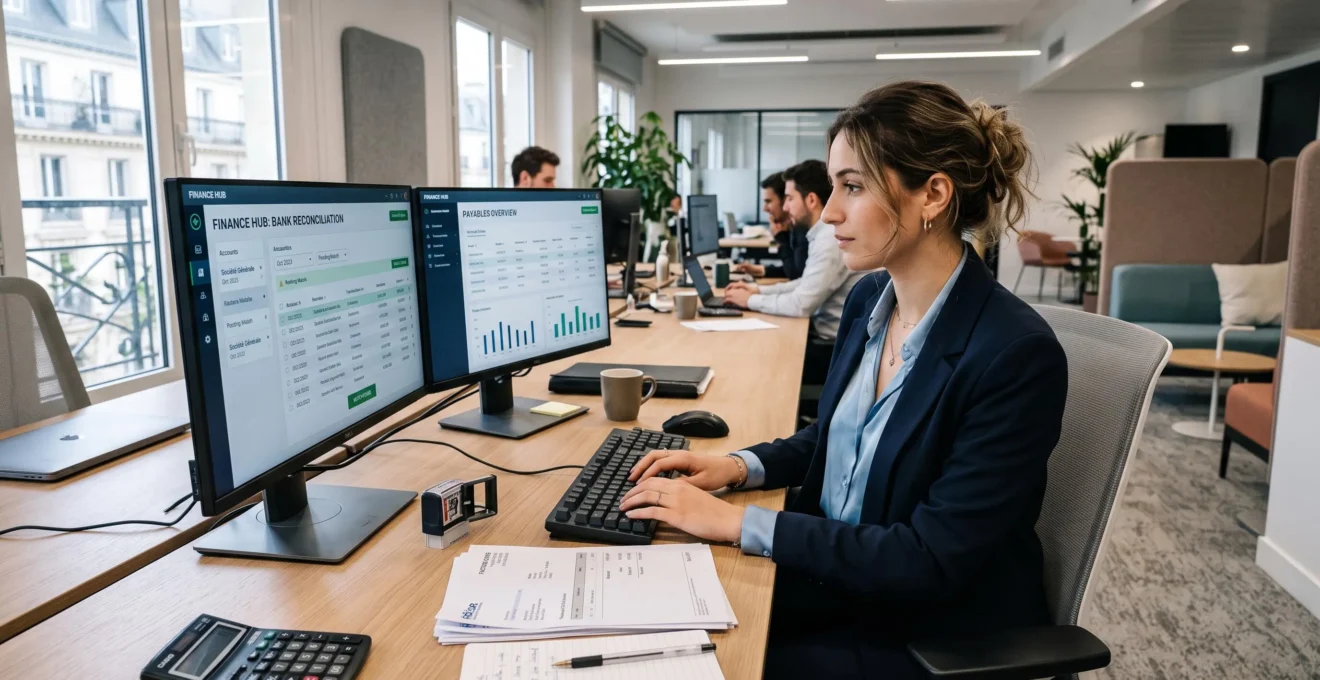
Dans ce type de solution, iPaidThat propose, d’après son éditeur, un rapprochement bancaire automatique assorti d’une détection des factures manquantes, une collecte des justificatifs par e-mail ou via les comptes clients fournisseurs, ainsi que le paiement groupé de plusieurs fournisseurs en une seule opération. L’outil s’intègre à l’écosystème comptable existant plutôt que de s’y substituer, ce qui lève une partie des freins liés à un changement de logiciel comptable.
Le bénéfice se mesure en temps à la clôture et en nombre de pièces manquantes identifiées en amont. Une recherche manuelle qui prend régulièrement cinq à dix minutes par paiement se réduit à quelques secondes de validation. Le gestionnaire conserve la main sur les cas ambigus — doublons, écarts de montants, paiements groupés — mais n’a plus à traiter la masse des rapprochements évidents.
Comparaison des deux approches
| Critère | Méthode manuelle | Rapprochement automatisé |
|---|---|---|
| Temps par paiement | Plusieurs minutes selon les cas | Quelques secondes de validation |
| Détection des pièces manquantes | À la clôture, souvent tardive | En continu, dès réception du paiement |
| Dépendance à l’organisation personnelle | Forte | Faible |
| Risque d’oubli d’une facture | Variable | Réduit |
Pour les équipes qui souhaitent limiter la saisie et sécuriser la collecte en amont, un logiciel de pré-comptabilité pour automatiser la gestion constitue une étape complémentaire, en préparant les écritures avant transmission à l’expert-comptable.
Bonnes pratiques pour ne plus jamais perdre une facture fournisseur ?
Au-delà du cas ponctuel d’une facture introuvable, quelques réflexes d’organisation permettent de réduire durablement les recherches à venir. L’idée directrice : rapprocher paiement et justificatif le plus près possible du moment où ils se produisent.
- Fournisseur identifié mais aucune facture reçue :
Contactez-le pour obtenir un duplicata, en précisant la date et le montant du règlement.
- Bénéficiaire inconnu ou libellé opaque :
Interrogez votre banque pour obtenir le détail de l’opération, puis remontez au fournisseur.
- Paiement sans facture attendue (frais bancaires, abonnement, prélèvement administratif) :
Classez l’opération dans la catégorie comptable adéquate, documentée par un relevé ou un contrat.
- Doublon ou paiement erroné :
Lancez immédiatement une demande de remboursement et conservez la trace de l’échange.
Centralisez vos factures dans un espace unique, idéalement relié à votre banque et à votre logiciel comptable. Un dépôt mensuel séparé des opérations courantes freine systématiquement la recherche. Rapprochez les paiements au fil de l’eau — chaque semaine par exemple — plutôt qu’une seule fois à la clôture. Les écarts se traitent à chaud, pendant que les contextes sont encore frais à l’esprit.
Pour aller plus loin dans l’organisation documentaire, les retours d’expérience sur optimiser la gestion des factures fournisseurs à grande échelle apportent des pistes concrètes sur la standardisation des flux et la relation entre services opérationnels et comptables.
Cas pratique
Hypothèse : une TPE du secteur du bâtiment constate chaque mois cinq à dix paiements fournisseurs sans facture associée au moment de la clôture. Après avoir mis en place une collecte automatique des mails fournisseurs et un rapprochement bancaire hebdomadaire, le nombre de pièces manquantes identifiées en fin de mois tombe à zéro ou une, détectée dès son apparition et traitée immédiatement avec le fournisseur. Le gain se mesure autant en temps qu’en sérénité au moment du passage en comptabilité.
Un relevé bancaire peut-il servir de pièce justificative lors d’un contrôle ?
Non. Le relevé bancaire atteste d’un flux financier, pas de la nature de la dépense. La doctrine fiscale exige une pièce justificative permettant de contrôler la réalité et le caractère déductible de la charge, ce qu’un simple relevé ne permet pas.
Que faire si aucun libellé bancaire ne permet d’identifier le fournisseur ?
Interrogez votre banque pour obtenir le détail complet de l’opération (donneur d’ordre, référence, mandat SEPA). Croisez ensuite ces informations avec vos factures ouvertes et vos échanges e-mail dans la période concernée.
Combien de temps dois-je conserver mes factures fournisseurs ?
Les pièces justificatives comptables doivent être conservées pendant 10 ans à compter de la clôture de l’exercice, en application de l’article L123-22 du Code de commerce. La conservation dématérialisée est possible sous conditions de fiabilité et de lisibilité.
Comment éviter de chercher manuellement la facture à chaque rapprochement bancaire ?
En combinant une collecte automatique des factures (mail, portails fournisseurs) avec un rapprochement bancaire automatisé qui associe chaque ligne au justificatif correspondant. Les cas ambigus restent à valider manuellement, mais le volume à traiter diminue fortement.
La règle de fond ne change pas : chaque paiement doit retrouver sa facture, et chaque facture doit être conservée dix ans. Un paiement bancaire n’est qu’un point d’entrée dans la recherche, jamais un substitut au justificatif. En structurant la collecte en amont et en rapprochant au fil de l’eau, vous transformez un travail de reconstitution ponctuel en un suivi régulier, moins coûteux en temps et plus sûr face à un contrôle. La prochaine étape utile consiste à auditer, sur un mois type, combien de paiements restent sans facture associée : ce chiffre indique immédiatement s’il faut renforcer l’organisation manuelle ou passer à l’automatisation.